写香港豪门三代,郑志刚和郭基泓最像“对照样本”:同是名校出身、同接家族地产平台、同做内地商业,但路径完全两路。
郑志刚把K11做成“艺术+人文+自然”的文化零售,后期从新世界重资产自持转向K11 by AC轻资产输出;
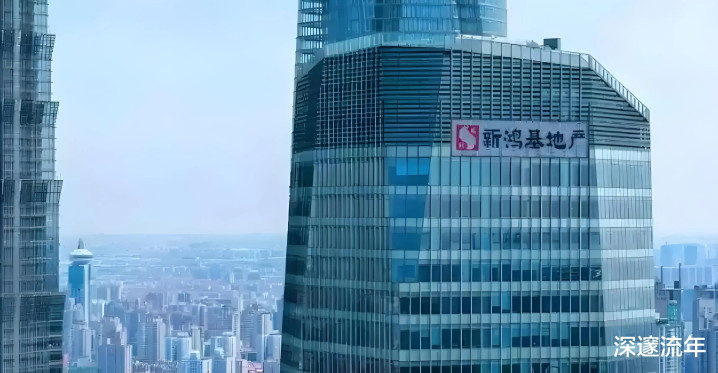
新鸿基郭基泓一侧走上海IFC、环贸iapm、徐家汇ITC、杭州江河汇这类核心地段综合体,偏TOD、持有收租、长周期开发。
一个卖“内容流量”,一个卖“地段现金流”,放在一起看,就是豪门三代两种接班哲学。
一、郑志刚:从K11重自持到by AC轻输出
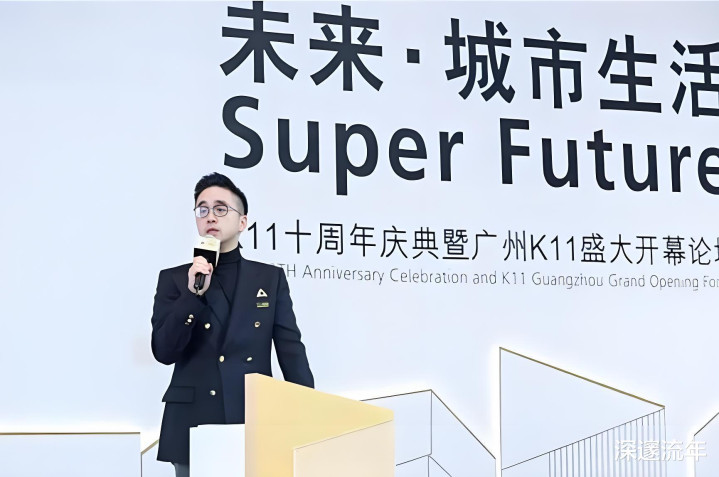
郑志刚1980年生,哈佛东亚研究背景、早年瑞银、2007回新世界体系,2008创K11,2013上海淮海中路K11开业做成内地“购物艺术中心”样本,2019香港K11 MUSEA亮相。
品牌内核是三件事:艺术展览/基金会做差异化,人文叙事做会员粘性,自然绿植/空间做打卡。传统商场靠品牌租户,K11额外靠策展、首展、艺术家资源把年轻人拉进来。
但早期K11放在新世界体系里是重资产:自持商场、重装改造、艺术团队、长期培育。
2020年后新世界加速扩K11,内地项目最多时大几十座口径不一,叠加旧改、11 SKIES、永续债,集团净负债率抬到50%上下、2024财母公司股东亏约196.83亿、2025财持续经营仍亏163亿,倒逼拆分。
2024年9月郑志刚辞新世界行政总裁,同月新世界以2.09亿港元把若干K11管理公司售予其AC Group,并给K11商标许可;
后续他做K11 by AC,定位轻资产:不自己重金拿地盖楼,给地方国企、轨交、城投做品牌授权、定位咨询、招商资源、艺术IP、运营管理。
已落/已签包括厦门五缘湾K11 Select(2026年9月开业,轨道+湿地TOD)、 合肥瑶海战略合作、 广州南沙横沥TOD、 温州/无锡/湖州/杭州等Select线条。 打法从“我建馆我收租”变成“我出品牌我分管理费”。
这套对三代接班的意义是:内容能力可轻资产复制,但重资产回本不能靠艺术IP单独解决。
郑志刚后期把“重”留给新世界业主,“轻”拿去外部合作,算是把文化商业从集团杠杆里拆出来。
二、郭基泓与新鸿基:上海为核心,长周期持有收租
郭基泓1987年生,哈佛化学学士、斯坦福MBA,2011入新鸿基,2016起执行董事,职责覆盖香港及内地住宅、商场、办公楼租务;
公开董事资料写其全权负责华北地产业务,并协助主席处理非地产业务,兼任新意网、载通非执行。
上海、华东不是他一人“专属”,但新鸿基内地商业重心长期在上海,郭基泓作为执董参与内地租务与重点项目,和郭基辉(华南/整体住宅商业)、集团商场运营线共同推进。
新鸿基在华东是另一种重法:
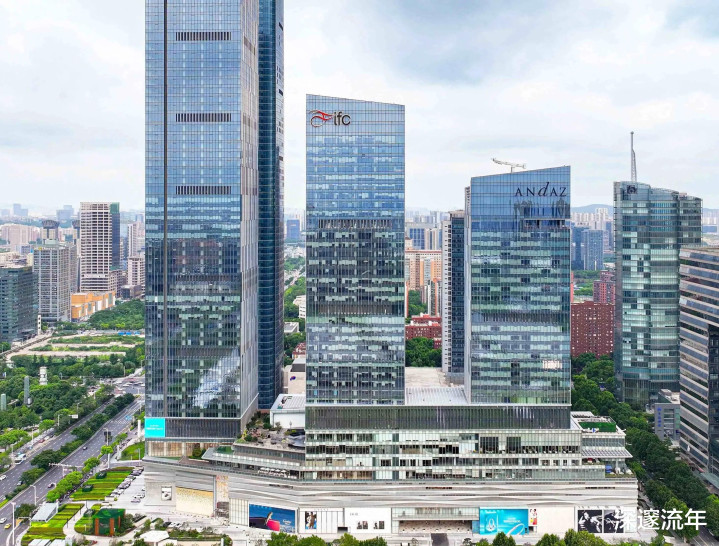
上海浦东IFC国金中心:商场+写字楼,早期即高出租率、高租金的核心地标;
上海环贸iapm:淮海中路,apm夜行消费、艺术推广,商场+办公楼;
上海徐家汇ITC/ITC Maison:集团2010年前后以约276亿港元拿徐家汇地块、总投资口径约500亿,含370米B座办公、旗舰商场ITC Maison、安达仕酒店;郭基泓早年出席活动时称全面落成后上海商场及写字楼面积翻倍、租金年收入至少20亿元人民币。
项目实际分期,2026年中报写ITC三期B座、ITC Maison、安达仕在2026年初落成后陆续开业;
莘庄TODTOWN天荟:新鸿基+上实城开+闵行城投,枢纽综合体,商业约14万方;
杭州江河汇:2019联合平安、钱投拿地,总投资约300亿元、总建面约82.2万方,含办公、商场、住宅、酒店,2020奠基,中报写汇西办公楼已竣工、汇东商场计划2027上半年起分阶段;
南京IFC、苏州ICC等:按新鸿基IFC/ICC/apm产品线向长三角二核城市铺。
新鸿基中报口径:内地零售按所占权益总楼面约1000万平方尺,上海IFC等商场优化租户组合,ITC逐步开业扩经常收入。 这和K11的逻辑不同——不靠策展出圈,靠核心地段+地铁上盖+写字楼住宅联动+长期出租。
三、两套打法拆开看:内容驱动 vs 资产驱动
郑志刚K11/by AC:
起点是客群和内容,艺术IP、首展、会员、青年文化、动漫/文旅;
资产上早期自持、后期轻管理输出,合作方出地出钱,K11出品牌和招商;
优点是有差异化、可快速签城市、不把家族资产负债表全压进混凝土;
难点是轻资产管理费替代不了重资产租金,若合作方客流转化弱,品牌方收入薄、业主回本仍慢。
郭基泓侧新鸿基上海/华东:
起点是地段和交通,IFC看小陆家嘴、iapm看淮海、ITC看徐家汇枢纽、TODTOWN看莘庄、江河汇看钱江新城;
资产上自持综合体,商场+办公+住宅+酒店打包,靠销售住宅回一部分、靠商场办公拿长期租金;
优点是现金流可预期、楼宇资产增值、银行接受度高;
难点是前期投入大、工期长、招商培育期久,徐家汇类项目从拿地到全面开业跨十余年,对家族耐心和负债管理要求极高。
简单说:郑志刚先问“年轻人为什么来”,新鸿基先问“这块地十年后租金和资产值多少”。前者重流量和内容边际,后者重地段和资本回报周期。
四、为什么同是三代,路线差这么大
一是父辈资产属性不同。新世界/周大福有珠宝零售、百货、地产,郑志刚天然把“零售体验”放大成K11;新鸿基从郭得胜起就是地产+收租,邝肖卿锁信托后三代更偏“持有型平台”,不鼓励个人用艺术IP重造商场。
二是负债容忍度不同。新鸿基一贯低杠杆、慢开发,内地商业用香港租金和开发利润托底; 新世界2020后把K11、旧改、11 SKIES一起加杠杆,逼出轻资产拆分。郑志刚“单飞”做by AC,某种程度上也是把文化商业从集团高负债里解耦。
三是个人专业不同。郑志刚东亚艺术、日本文化、瑞银金融,天然做品牌与策展;郭基泓化学+斯坦福MBA、顾问公司出身,进新鸿基做租务、华北、内地商场办公,更靠近资产管理和项目运营。名校不是装饰,专业决定接班切口。
五、小家族能抄的两条
做内容商业的:别一上来自持重资产。先攒IP、策展、会员和首店资源,再和地方国资/商场业主签管理输出,按客流、出租率、品牌费分成;重装修由业主出,自己只出系统和人。郑志刚K11早期重、后期by AC轻,就是反面转正面的样本。
做持有地产的:别用艺术讲故事代替地段测算。先锁地铁、办公人口、住宅可售回款,再定商场自持比例;招商培育期单独设IRR,不拿住宅利润无限补商业。新鸿基上海IFC—iapm—ITC的节奏,核心是“办公+交通+高端零售”三轮,不是单靠概念。
六、结尾
郑志刚和郭基泓的差异,不是谁更创新、谁更保守,而是三代接班先认清家族资产:有零售和IP底子,可以做文化轻资产;有长期资本和核心地段,可以做TOD持有型。
最怕的是把K11式重自持叠加高杠杆,或把新鸿基式重开发套用到没客流的新城——创新不对资产属性,再好看也难回本。
如果你做家族商业、产业园或国资TOD,也在想“重自持还是轻输出”,评论区说个城市和体量。
配资炒股平台提示:文章来自网络,不代表本站观点。
